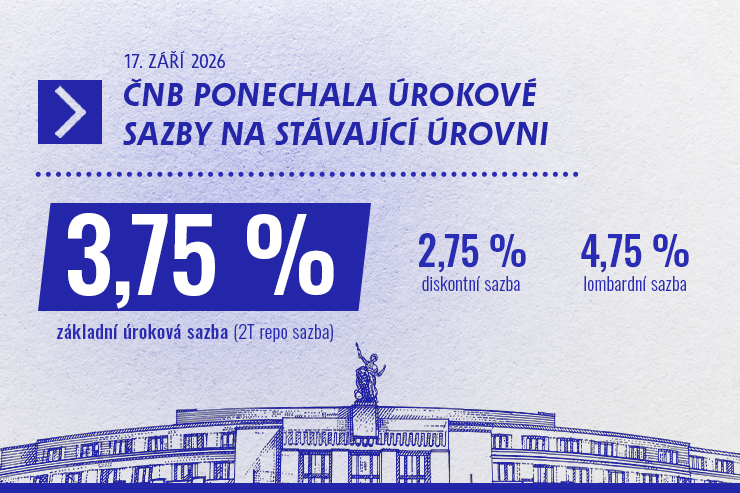

Česká národní banka ponechala úrokové sazby podle očekávání beze změny. Dvoutýdenní repo sazba zůstává na 3,75 %, diskontní sazba na 2,75 % a lombardní na 4,75 %. Rozhodnutí bylo jednomyslné, pro stabilitu sazeb hlasovalo všech sedm členů bankovní rady. Po červnovém zvýšení a srpnové pauze tak ČNB zatím dál vyčkává.
Důležitější než samotné rozhodnutí je ale výhled na další zasedání. ČNB tentokrát formulovala své možnosti velmi konkrétně:
„Na příštím jednání bude bankovní rada rozhodovat mezi stabilitou a růstem úrokových sazeb,“ uvádí Aleš Michl, guvernér ČNB.
Červnové zvýšení podle ní zatím vedlo k dostatečnému zpřísnění měnových podmínek a stejným směrem působí také růst delších tržních sazeb. Současně ale zesílilo proinflační riziko přicházející z komoditních trhů.
Důvod k okamžitému dalšímu zvýšení nedává samotná srpnová inflace. Meziročně dosáhla 1,9 %, tedy těsně pod dvouprocentním cílem ČNB. Jak jsme ale upozorňovali už při zveřejnění těchto dat, celkové číslo není pro bankovní radu rozhodující. Jádrová inflace zůstává zvýšená a ceny rostou především ve službách. ČNB zároveň počítá s tím, že inflace na přelomu letošního a příštího roku dočasně vzroste. Její letní prognóza očekává v průměru 2,0 % letos a 2,5 % v roce 2027.
Zahraniční centrální banky znovu řeší inflaci
Rozhodnutí ČNB přichází v týdnu, kdy se měnová politika v zahraničí opět posunula směrem k vyšším sazbám. Evropská centrální banka minulý týden podruhé od června zvýšila sazby o čtvrt procentního bodu a její depozitní sazba od 16. září činí 2,50 %. Hlavním důvodem jsou přetrvávající inflační tlaky spojené s konfliktem na Blízkém východě a dražšími energiemi. ECB nyní očekává průměrnou inflaci 3,0 % letos a 2,5 % v příštím roce.
Ve středu 16. září následoval americký Fed. Cílové pásmo základní sazby jednomyslně zvýšil o čtvrt procentního bodu na 3,75 až 4,00 % a ani tím nemusí být zpřísňování u konce. Šestnáct z osmnácti účastníků zářijového zasedání předpokládá pro konec letošního roku sazbu výše, než odpovídá úrovni po středečním rozhodnutí.
Bank of England postupovala jinak. Základní sazbu ponechala na 3,75 %, rozhodnutí ale prošlo poměrem 6:3. Tři členové měnového výboru požadovali zvýšení na 4 %. Ani britská centrální banka tak inflační rizika nepovažuje za uzavřenou kapitolu.
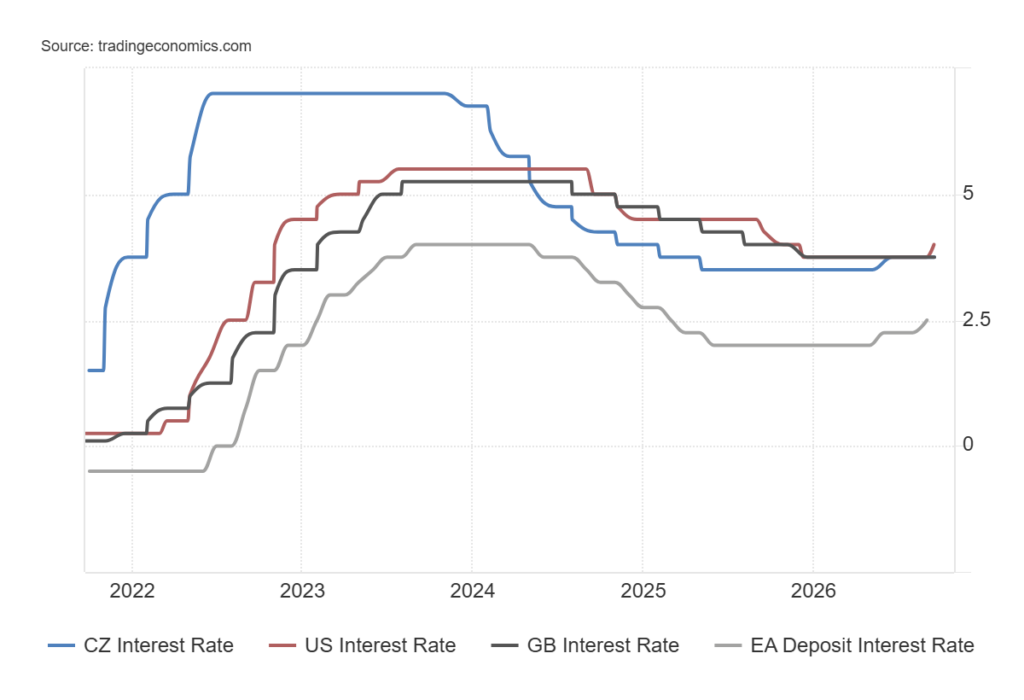
Pro ČNB nejde jen o obecný mezinárodní kontext. Bankovní rada v prohlášení znovu uvedla, že bude sledovat kroky klíčových zahraničních centrálních bank. Největší význam má pro českou ekonomiku vývoj v eurozóně, který ovlivňuje tržní sazby, kurz koruny i ekonomickou situaci hlavních obchodních partnerů.
Doma zůstávají inflační tlaky
ČNB poměrně jasně pojmenovala také domácí důvody, proč se s uvolněním měnové politiky nepočítá. Vedle setrvale zvýšené jádrové inflace upozorňuje na ceny služeb, rychlý růst mezd, napjatý trh práce a zvýšenou úvěrovou aktivitu. Proinflačně podle ní působí také dluhové financování vyšších veřejných výdajů a pokračující rychlý růst cen nemovitostí.
Česká ekonomika přitom není v recesi. Meziroční růst HDP ve druhém čtvrtletí sice zpomalil z 2,2 na 1,9 %, jeho hlavním zdrojem však zůstává domácí poptávka. Rostou spotřeba domácností i podnikové investice a nezaměstnanost zůstává nízká. Právě kombinace relativně odolné domácí ekonomiky a přetrvávajících cenových tlaků ve službách dává ČNB prostor udržovat současné nastavení měnové politiky.
U energií není hlavním problémem samotné zdražení benzinu nebo nafty. Podstatné je, zda se vyšší náklady začnou propisovat do mezd, služeb a inflačních očekávání. ČNB právě tomuto riziku věnovala značnou pozornost a zdůraznila, že nechce dopustit přenos dosavadních důsledků konfliktu na Blízkém východě do mzdových nároků a očekávání domácností a firem.
Slabší Německo proti dražší ropě
ČNB nevidí rizika pouze ve směru vyšší inflace. Protiinflačně může působit především slabší výkon eurozóny, zejména Německa. Tamní průmysl a automobilový sektor čelí vysokým nákladům, slabší konkurenceschopnosti a rostoucímu tlaku čínských výrobců. Další oslabení německé ekonomiky by se v Česku mohlo projevit nižšími objednávkami, investicemi i slabším trhem práce.
Čínská konkurence současně tlumí část evropských cenových tlaků levnějším dovozem, zároveň ale zhoršuje pozici evropských výrobců. Pokud by EU začala čínský dovoz výrazněji omezovat, část tohoto protiinflačního efektu by mohla zmizet.
Opačným směrem působí vývoj na Blízkém východě a dražší ropa. Brent zůstává nad úrovněmi z počátku minulého týdne a další výpadky těžby či přepravních tras by mohly ceny energií znovu zvýšit. Pro ČNB je to nepříjemný typ šoku: vyšší ceny energií zvyšují inflaci, ale zároveň brzdí spotřebu a hospodářský růst. Centrální banka přitom nemůže ovlivnit cenu ropy samotnou, může pouze bránit tomu, aby se její růst výrazněji propsal do mezd, služeb a inflačních očekávání.
Příště už může přijít zvýšení
Ponechání repo sazby na 3,75 % proto není holubičím rozhodnutím. Bankovní rada byla sice jednomyslná, současně ale výslovně vyřadila snížení sazeb z možností, mezi kterými chce na příštím jednání rozhodovat. Ve hře je stabilita, nebo další zvýšení.
Rozhodující bude zejména vývoj jádrové inflace a cen služeb, kurz koruny, mzdy, fiskální politika a to, zda se současný růst cen energií začne šířit do zbytku ekonomiky. Pokud komoditní tlaky poleví a druhotné inflační dopady zůstanou omezené, ČNB může se sazbami dál vyčkávat. Pokud se naopak vyšší náklady začnou výrazněji propisovat do mezd a dalších cen, prohlášení dává jasně najevo, že další zvýšení sazeb je reálnou možností.