
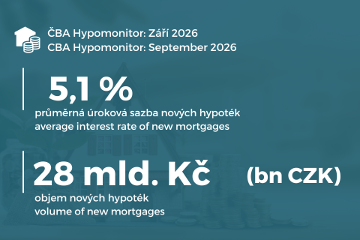
Banky a stavební spořitelny v září poskytly nové hypotéky bez refinancování za 28 miliard korun, o 5 procent více než v srpnu. Září v posledních letech obvykle přinášelo meziměsíční pokles, takže po sezónním očištění objem vzrostl o 11 procent na 29,6 miliardy korun. Od začátku roku banky poskytly nové hypotéky za 301,4 miliardy korun, zhruba o 66 miliard více než ve stejném období loni. Průměrná úroková sazba u nových hypoték vzrostla ze srpnových 5,00 % na 5,10 % a meziročně je vyšší o 0,58 procentního bodu.
Trh se vrátil na poměrně silnou úroveň po srpnovém ochlazení, které souviselo s odezněním jarního předzásobení, kdy si část klientů sjednávala hypotéky v předstihu kvůli očekávanému růstu sazeb a dubnovému zpřísnění pravidel ČNB pro investiční hypotéky. Počet nových hypoték se zvýšil na 5 995 a po sezónním očištění se přiblížil dlouhodobému průměru přes 6 400 úvěrů měsíčně. Průměrná výše nové hypotéky vzrostla o necelých 80 tisíc na 4,67 milionu korun. Průměrná měsíční splátka se tím zvýšila zhruba na 26,5 tisíce korun, u poloviny nových hypoték však nepřesahuje 21,3 tisíce.
Hypoteční sazby i nadále rostou pomaleji než tržní. České pětileté swapy v září vystoupaly v průměru na 4,85 % ze srpnových 4,50 %, nejvýše za poslední rok, přestože ČNB na zasedání 17. září ponechala základní sazbu na 3,75 %. Nahoru je táhnou obavy z vyšší inflace kvůli dražší ropě a napětí kolem Íránu a také vyšší sazby v zahraničí, doma se k tomu přidává jádrová inflace, která v září dosáhla 3,1 %. Banky tento vývoj do nabídek promítají jen částečně a rozpětí mezi hypoteční sazbou a swapy se zúžilo na 0,31 procentního bodu, zatímco dlouhodobě se drží kolem jednoho bodu. Prostor pro další tlumení je proto omezený.
Objem refinancovaných a navýšených úvěrů dosáhl 7,5 miliardy korun, jejich podíl na celém trhu však klesl na 21,1 % z jarních 27 %. Část domácností si zřejmě zajistila nové podmínky s předstihem, a to i u fixací končících letos. Jak velký bude dopad refixace, záleží hlavně na roce sjednání. U hypoték z roku 2021 se sazbou kolem 2,3 % může splátka při současných sazbách a zachování původního konce splácení vzrůst téměř o 3 900 korun, domácnosti s úvěry z roku 2023 a sazbou 5,82 % si naopak mohou ulevit zhruba o 1 300 korun měsíčně.
Pokud současné tempo vydrží, banky letos poskytnou kolem 82 tisíc nových hypoték, přibližně o 8 % více než loni, stále však méně než 92 tisíc ročně v letech 2016 až 2018. ČNB rozhodne 26. listopadu o dalším nastavení makroobezřetnostních limitů pro hypotéky a zářijová čísla podle České bankovní asociace nahrávají spíše vyčkávání.
Vyšší sazby prodražují i financování investičních bytů a výnos z pronájmu musí pokrýt dražší úvěr. U Salutem Real investor zůstává vlastníkem konkrétního bytu a společnost jako smluvní nájemce hradí sjednané nájemné bez ohledu na obsazenost nebo vývoj tržních nájmů. Růst sazeb se proto může projevit v nákladech na financování, výši smluvně fixovaného nájemného se ale nedotkne.