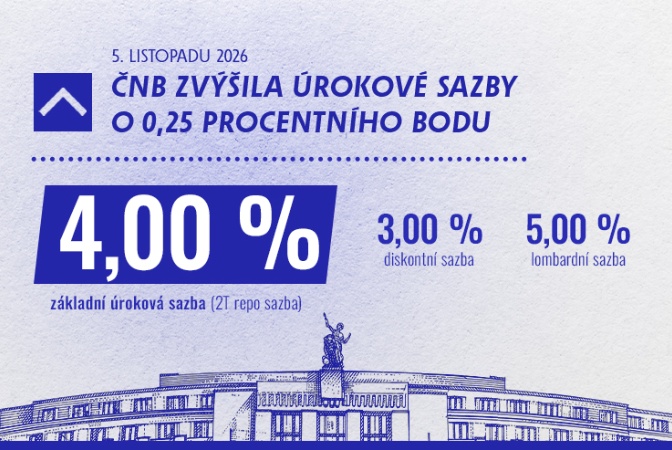

Česká národní banka na listopadovém zasedání zvýšila základní úrokové sazby o čtvrt procentního bodu. Dvoutýdenní repo sazba činí 4,0 %, diskontní sazba 3,0 % a lombardní sazba 5,0 %. Pro zvýšení hlasovali čtyři členové bankovní rady, tři chtěli sazby ponechat na dosavadní úrovni. Po červnovém zvýšení a následné pauze tak letos podruhé zpřísnila měnovou politiku. Možnost dalšího zvýšení přitom bankovní rada připouštěla už v září.
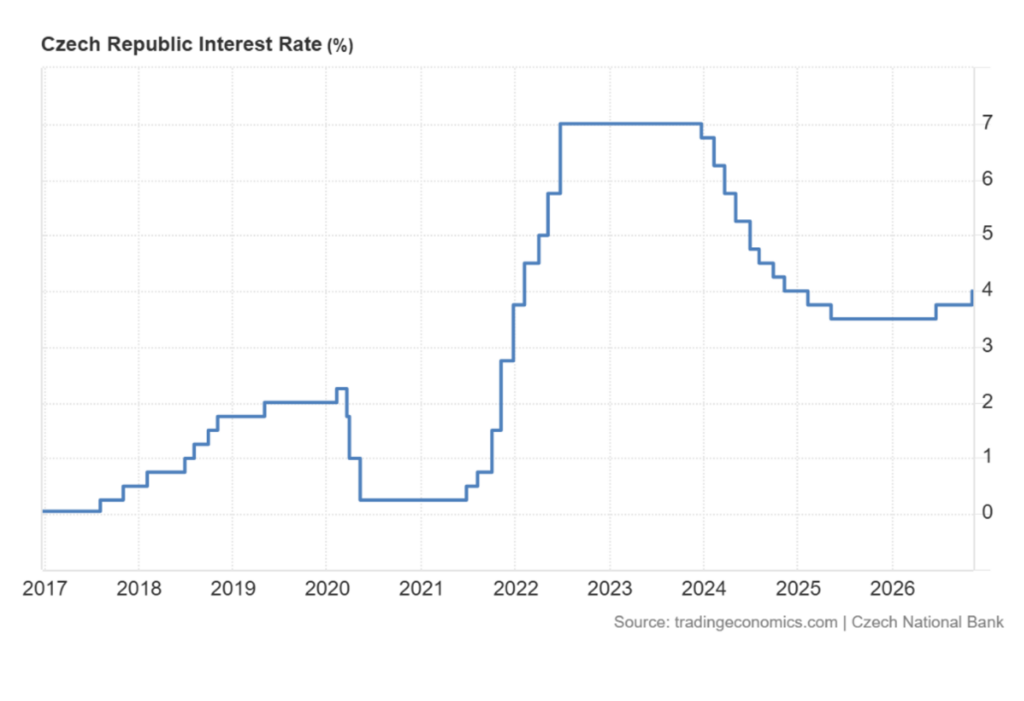
Vývoj základní úrokové sazby ČNB od konce roku 2016:
Vyšší inflace a slabší růst ekonomiky
Podle předběžného odhadu ČSÚ říjnová inflace mírně zpomalila ze zářijových 2,5 % na 2,4 %. Meziměsíčně však spotřebitelské ceny vzrostly o 0,4 %. Pro listopadové rozhodnutí ČNB byl ale podstatnější výhled na příští rok. Nová prognóza, kterou banka zveřejnila spolu s rozhodnutím, počítá s vyšší inflací než v srpnu.
Bankovní rada zároveň zveřejnila novou makroekonomickou prognózu.
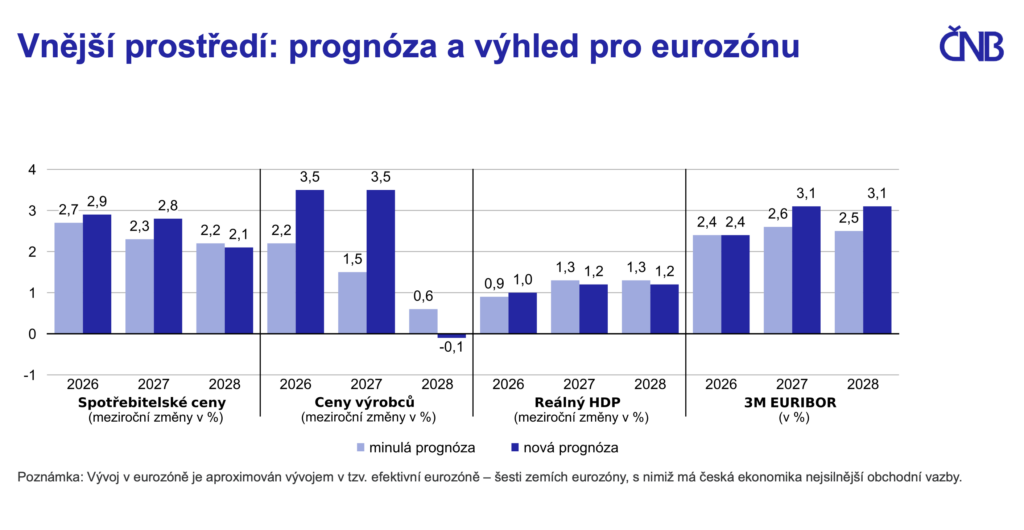
Pro příští rok ČNB očekává průměrnou inflaci 3,2 %, zatímco v srpnu předpokládala 2,5 %. Cenový růst by měl vrcholit v prvním čtvrtletí roku 2027 a následně zpomalovat. V roce 2028 by inflace měla klesnout na 2,3 %. Současně banka zhoršila výhled hospodářského růstu. Česká ekonomika by letos měla vzrůst o 1,7 % místo původně očekávaných 2,2 %, pro příští rok ČNB snížila odhad na 2,5 %.
Významným rizikem zůstávají vysoké ceny energií, které zvyšují náklady firem a zároveň omezují kupní sílu domácností. Nakolik se vyšší náklady promítnou do spotřebitelských cen, bude záviset také na síle poptávky.
Domácí inflační tlaky přitom zůstávají zvýšené. ČNB upozorňuje zejména na zdražování služeb, rychlý růst mezd, silnou úvěrovou aktivitu a růst cen nemovitostí. Rizika dalšího vývoje proto hodnotí převážně jako proinflační. Obavy z přetrvávajícího růstu cen tak při listopadovém rozhodování převážily nad slabším výhledem ekonomiky.
Další růst sazeb není automatický
Nová prognóza ČNB počítá s nárůstem krátkodobých tržních úrokových sazeb. Zveřejněná trajektorie 3M PRIBOR ukazuje jejich zvýšení do přelomu letošního a příštího roku a následný postupný pokles. Pro rok 2027 banka očekává průměrnou sazbu 4,1 % oproti srpnovým 3,9 % a v roce 2028 by měla klesnout na 3,6 %.
O dalších krocích rozhodne podle nových dat. Vedle inflace bude sledovat zejména mzdy, úvěry, kurz koruny a působení veřejných výdajů i kroky zahraničních centrálních bank. Za nejpravděpodobnější scénář nyní považujeme ještě jedno zvýšení sazeb v průběhu roku 2027. Zda k němu dojde a kdy, bude záviset na vývoji inflace a dalších ekonomických údajích.
Prognóza přitom až na dílčí výjimky vychází z údajů dostupných k 23. říjnu. Následný pokles tržních sazeb proto nemusí plně zachycovat. Pokud se ukáže jako trvalejší, může část zpřísnění finančních podmínek zmírnit.
Hypotéky se neřídí jen repo sazbou
U hypoték s víceletou fixací rozhodují především dlouhodobější tržní sazby a náklady bank na financování. Zvýšení repo sazby ČNB proto nemusí automaticky znamenat zdražení hypoték. Očekávané změny se totiž mohou do tržních sazeb promítnout ještě před samotným rozhodnutím centrální banky.
Na začátku listopadu například klesla tříletá korunová swapová sazba z přibližně 4,95 % na 4,60 %, což může vytvořit prostor pro zlevnění hypoték. Banky však nemusí tento pokles okamžitě promítnout do svých nabídek. Podle ČBA Hypomonitoru byl totiž v září rozdíl mezi hypotečními a swapovými sazbami výrazně pod dlouhodobým průměrem. Levnější financování tak mohou banky využít nejprve k obnovení svých marží.
Pro zájemce o bydlení proto zůstává rozhodující konkrétní nabídka banky a výše měsíční splátky. Při současných cenách nemovitostí nemusí ani mírné zlevnění hypoték řadě domácností stačit. Ty pak déle zůstávají v nájmu, což podporuje poptávku po nájemním bydlení. Případný růst nájemného však nadále závisí na kupní síle domácností a situaci v konkrétní lokalitě.
Pro investora rozhoduje příjem po nákladech
U nemovitosti pořizované na úvěr nemusí inkasované nájemné stačit ani na samotnou splátku. Provozní náklady pak částku, kterou investor musí doplácet z vlastních prostředků, dále zvyšují. Při nákupu bez úvěru je podstatné, jaký příjem nemovitost po odečtení provozních nákladů přináší vzhledem k vloženému kapitálu.
V Salutem Real proto při posuzování investice klademe důraz na smluvně zajištěný nájemní příjem a náklady, které skutečně nese investor. Pravidelné příjmy umožňují lépe plánovat a snižují závislost výsledku investice na ceně, za kterou se nemovitost jednou prodá.