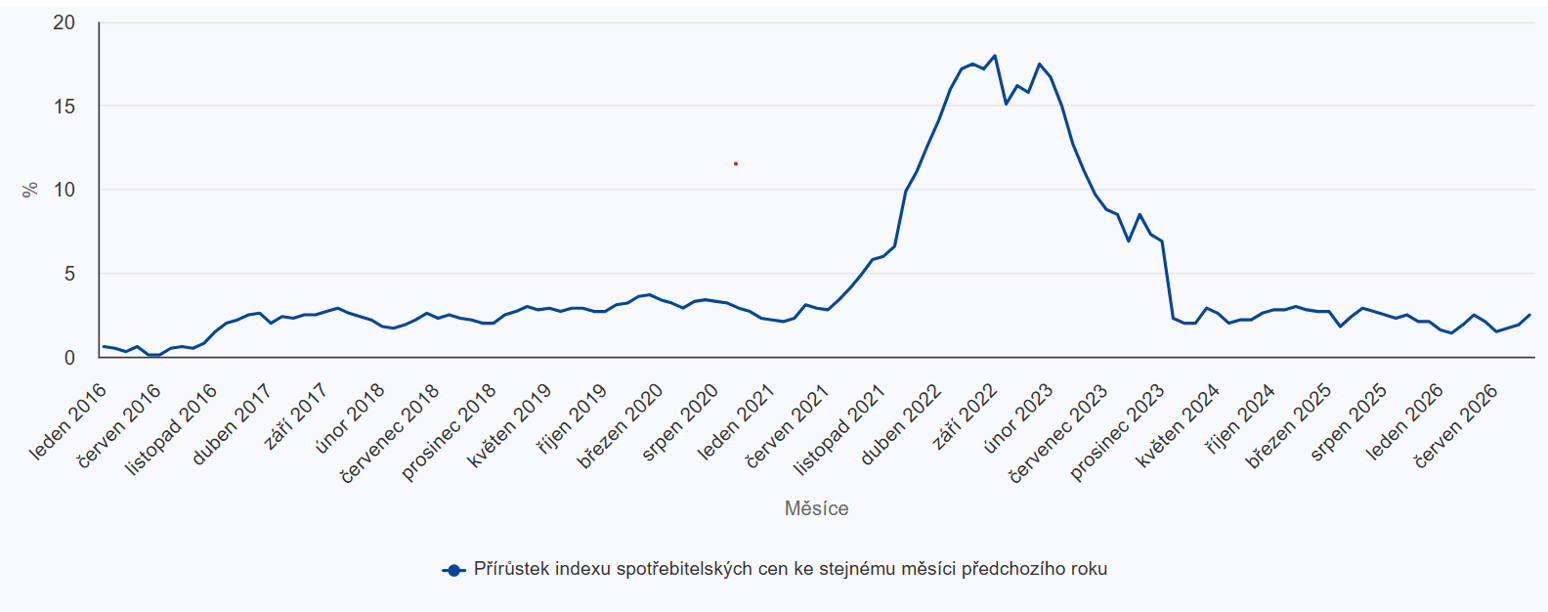

Meziroční inflace v Česku v září zrychlila ze srpnových 1,9 % na 2,5 % a vyrovnala tak letošní maximum z dubna. Dostala se do horní poloviny tolerančního pásma kolem dvouprocentního cíle ČNB, přestože ceny proti srpnu stagnovaly. Za zrychlením meziroční inflace stojí především ceny zboží, jejichž růst se zvýšil ze srpnových 0,2 % na zářijových 1,2 %. Ceny služeb naproti tomu rostly téměř stejným tempem jako v srpnu, jejich meziroční růst se zvýšil pouze ze 4,5 % na 4,6 %. Hlavním zdrojem zrychlení inflace zůstávají pohonné hmoty.
Nájemné i náklady vlastnického bydlení rostou výrazně rychleji než celková cenová hladina. Nájemné vzrostlo stejně jako v srpnu o 6,1 %. Růst nákladů vlastnického bydlení, vyjádřený imputovaným nájemným, však dále zpomaluje. Z červencových 5,7 % a srpnových 5,4 % klesl na 5,1 %.
Harmonizovaný index spotřebitelských cen (HICP), který umožňuje srovnání v rámci EU, dosáhl v Česku 2,2 %. To je méně než ve všech zemích eurozóny, kde průměrná inflace podle předběžného odhadu Eurostatu vystoupala na 3,8 % (v srpnu 3,2 %). Pod 3 % zůstaly jen Malta (2,4 %), Finsko (2,6 %) a Lotyšsko (2,9 %). V Německu dosáhla inflace 3,3 %, v Rakousku 3,5 % a na Slovensku 3,1 %.
Jádrová inflace
Jádrová inflace, která nezahrnuje kolísavé ceny potravin, pohonných hmot a regulovaných položek, v září mírně zrychlila ze srpnových 3,0 % na 3,1 %. Překonala tak letní prognózu ČNB, která počítala s 2,9 %. Zrychlení se projevilo jak u tržních služeb, tak u zboží, kde se do cen promítlo mimo jiné zdražení elektroniky, zejména mobilních telefonů.
Přestože růst nákladů vlastnického bydlení postupně zpomaluje, ceny služeb podle metodiky ČNB nadále rostou tempem 4,5 %. Jádrová inflace tak zůstává nad 3 %, což ukazuje, že cenové tlaky nepřicházejí pouze z energetických trhů. Právě přetrvávající růst cen služeb je jedním z důvodů, proč ČNB musí zůstávat při rozhodování o úrokových sazbách opatrná.
ČNB a úrokové sazby
Bankovní rada na zasedání 17. září ponechala sazby podle očekávání beze změny, dvoutýdenní repo sazba tak zůstává na 3,75 %, kam ji ČNB zvýšila v červnu. Guvernér Aleš Michl však po zasedání výslovně uvedl: „Na příštím jednání proto bude bankovní rada rozhodovat mezi stabilitou a růstem úrokových sazeb.“ Stejně vyznívá záznam z jednání. Rada hodnotí rizika výhledu v souhrnu jako proinflační a připouští, že pokud se potvrdí odolná domácí poptávka, silná úvěrová aktivita a přetrvá zahraniční nákladový šok, může být namístě další mírné zvýšení sazeb.
Ve dnešním komentáři k zářijovým datům se ČNB k úrokovým sazbám nevyjádřila. Pro listopadové zasedání tak nadále platí výše uvedené zářijové vyjádření guvernéra A. Michla.
Rizika pro příští rok
Zářijová inflace překonala nejen dvouprocentní cíl, ale i letní prognózu ČNB, která počítala s 2,2 %. Podle aktuálního komentáře centrální banky by se inflace měla do konce roku pohybovat mezi 2 a 3 %, začátkem roku 2027 však pravděpodobně přechodně překročí 3 %. Důvodem je mimo jiné odeznění vlivu letošního zlevnění elektřiny a možný návrat cen potravin k růstu. Přetrvávajícím rizikem zůstává také vysoká jádrová inflace, rychlý růst mezd a silná domácí poptávka.
Významnou nejistotu představuje konflikt na Blízkém východě a vývoj cen energií. Vyšší ceny ropy, plynu a elektřiny zvyšují náklady firem a mohou se postupně promítat do dalších spotřebitelských cen. Riziko těchto druhotných dopadů roste s délkou trvání energetického šoku. Inflační tlaky může navíc posílit uvolněná fiskální politika. Vláda schválila návrh rozpočtu na příští rok se schodkem 386 miliard korun, který může dále podporovat domácí poptávku.
ČNB tak stojí před složitým rozhodnutím. Zvýšení úrokových sazeb sice neodstraní příčiny zdražování energií, může však omezit jejich přenos do dalších cen a mezd. Příliš výrazné zpřísnění měnové politiky by naopak mohlo oslabit hospodářský růst. Bankovní rada proto bude muset vyhodnotit, zda současná úroveň sazeb postačuje ke zvládnutí inflačních tlaků, nebo zda bude nutné přistoupit k jejich dalšímu zvýšení.
Co to znamená pro investora
Pro investora do nemovitostí je důležité, že přetrvávající inflační rizika omezují prostor pro zlevňování financování. Při kalkulaci investice proto nelze spoléhat na pokles hypotečních sazeb. O to důležitější je předvídatelnost příjmu z investice.
V modelu Salutem Real je investor vlastníkem konkrétního bytu zapsaným v katastru nemovitostí a pronajímá ho přímo společnosti Salutem Real. Ta mu platí smluvně fixované nájemné bez ohledu na to, zda je byt aktuálně obsazen podnájemníkem. Příjem investora tak nezávisí na obsazenosti bytu ani na pohybech tržního nájemného, ať už rostou, nebo klesají.